Unter dem Eindruck geopolitischer und wirtschaftlicher Risiken bleibt der Wohnungsbau in Deutschland 2026 ein wichtiger Stabilitätsanker. Der Fertigteilbau profitiert im Mehrfamilienhausbau von deutlich steigenden Genehmigungen und erweitert seine Marktposition. Der schwache Nichtwohnbau sowie hohe Unsicherheit bei Kosten und Finanzierung dämpfen jedoch das Gesamtbild. Hersteller nutzen die bessere operative Lage für bedarfsgerechte Investitionen in Anlagen. Gleichzeitig bieten erwartete Absatzsteigerungen und Auslandsmärkte Wachstumsoptionen. Serielle Lösungen fördern standardisierte Produkte, partnerschaftliche Projektabläufe und Vertriebsplanungen.
Inhaltsverzeichnis: Das erwartet Sie in diesem Artikel
Deutsche Wohnungsbauentwicklung bleibt trotz geopolitischer Belastungen klar auf Wachstumskurs
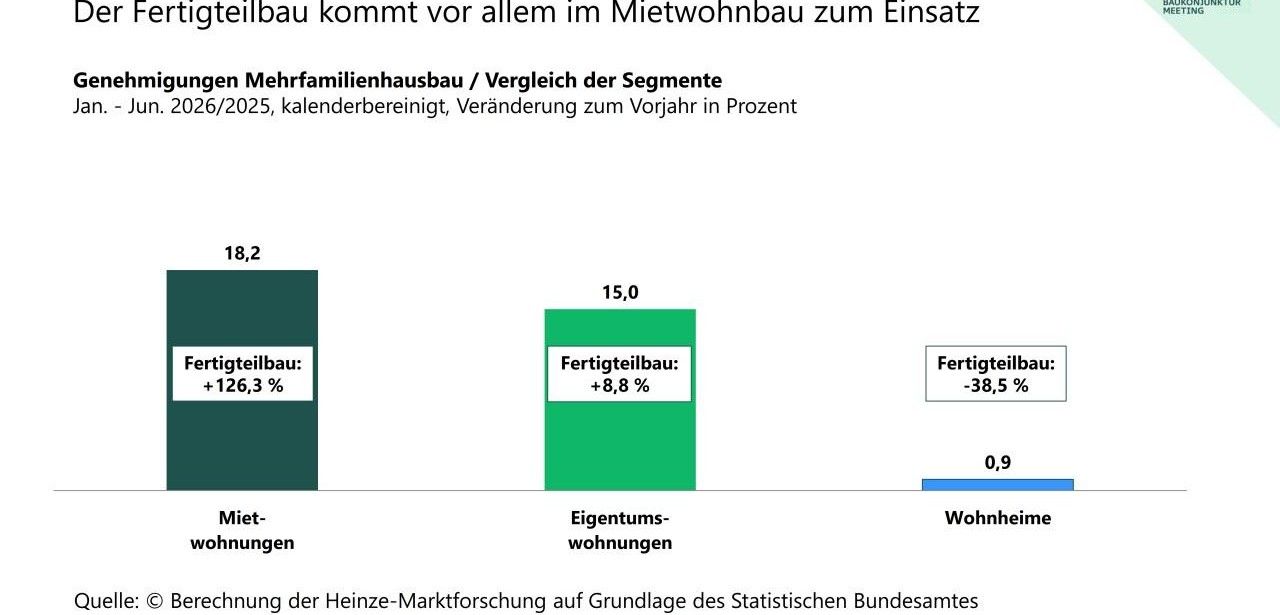
Der deutsche Wohnungsbau konnte im ersten Halbjahr 2026 ein robustes Wachstum bei den Genehmigungen verzeichnen. Die bewilligten Wohneinheiten nahmen gegenüber dem Vorjahr um 15,8 Prozent zu, ungeachtet der Folgen der Irankrise. Im Mehrfamilienhausbau entwickelte sich die Fertigteilbauweise mit plus 52,1 Prozent erheblich stärker als der konventionelle Bau mit plus 11,7 Prozent. Der Miethausbau lieferte den Entscheidenden Schub. Dort stiegen Fertigteilgenehmigungen um 126,3 Prozent, erreichten aber erst 13,2 Prozent Marktanteil im Gesamtmarkt.
Hersteller sehen Chancen für effiziente standardisierte Lösungen im Hausbau
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Im Segment der Einfamilienhäuser nahm der Fertigteilbau ebenso zu wie die konventionelle Bauweise. Mit einem Marktanteil von etwa 25 Prozent verfügt er über eine solide Ausgangsposition. Die Baukosten blieben nominal weitgehend stabil und lagen nur 0,8 Prozent höher, obwohl Preise für Leistungen und Vorprodukte anzogen. Kleinere genehmigte Objekte begrenzten die Mehrkosten. Daraus ergeben sich für Hersteller Möglichkeiten, produktionsnahe Standards, wiederkehrende Details und verlässlich kalkulierbare Systemangebote stärker im Markt zu etablieren.
Umbaute Raumvolumen im Nichtwohnbau sinkt um fast zehn Prozent
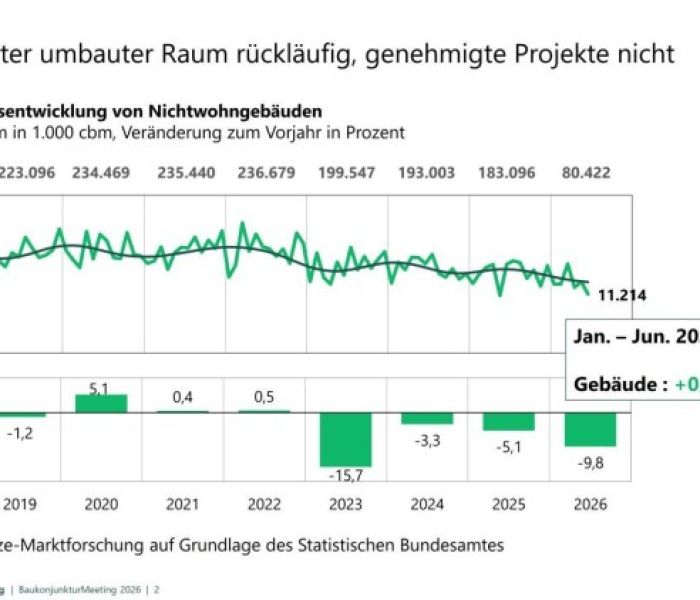
Bei Nichtwohngebäuden setzte sich im ersten Halbjahr 2026 eine ungünstige Genehmigungslage durch. Der genehmigte umbaute Raum unterschritt das Vorjahresniveau um 9,8 Prozent. Industriegebäude waren mit einem Minus von 15,3 Prozent am stärksten betroffen. Für wohnähnliche Betriebsgebäude ergab sich ein Rückgang von 6,6 Prozent. Landwirtschaftliche Betriebsbauten legten hingegen um 15,6 Prozent zu. Neben Inflation und geopolitischen Spannungen erschweren vor allem verschlechterte Finanzierungsbedingungen neue unternehmerische Bauvorhaben und dämpfen die Investitionsbereitschaft nachhaltig spürbar.
Heinze BaukonjunkturKlima signalisiert kritische Erwartungen in der Industrie
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
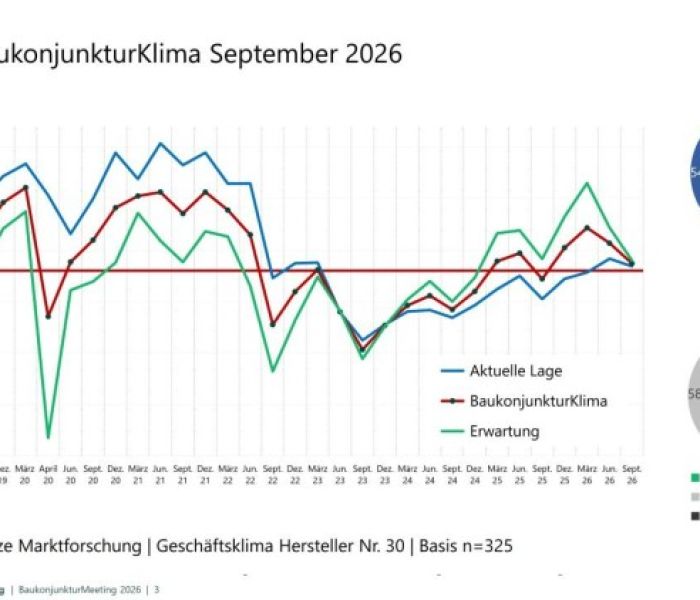
Das Heinze BaukonjunkturKlima weist in seiner Septemberausgabe 2026 auf eine erneute Verschlechterung zentraler Rahmenbedingungen hin. An der Erhebung beteiligten sich 325 Entscheider aus Bauindustrie, Einrichtungsindustrie und Ausstattungsindustrie. Der Saldo für Rohstoffpreise sank von plus 43 im März auf plus 2,8 im September. Mit minus 50 fiel auch das Urteil über die Baukonjunktur sehr pessimistisch aus. Fachkräftemangel auf Verarbeiterseite und die Preisentwicklung der Beschaffungsmärkte gelten als zusätzliche Ursachen der angespannten Lage.
Aktuelle Geschäftslage übertrifft vorsichtig die Erwartungen zum Jahresende leicht
Die Entwicklung im September lässt eine vorsichtige wirtschaftliche Stabilisierung erkennen. Das Heinze BaukonjunkturKlima blieb knapp positiv, getragen von einem Lagesaldo von plus zwei Prozent. Die Erwartungen für das vierte Quartal erreichten plus fünf Prozent. Dennoch bleibt die Einschätzung der Hersteller nüchtern: Sie erwarten überwiegend keine Marktbelebung. Zudem fehlt vielen Entscheidern Planungssicherheit, denn 69 Prozent können die Jahresendentwicklung nur schwer einschätzen. Daraus folgt eine Konzentration auf rentable, schrittweise und abgesicherte Investitionen.
Verbesserte Kapazitätsnutzung erhöht operative Sicherheit in der Produktion spürbar
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Die Hersteller bewerten ihre eigene Geschäftsentwicklung deutlich robuster als das Umfeld der gesamten Bauwirtschaft. Entscheidend sind die positiven Veränderungen bei Auslastung, Auftragsbestand und neuen Kundenkontakten. 44 Prozent melden eine gute oder sehr gute Kapazitätsnutzung. Dem stehen 16 Prozent gegenüber, die ihre Auslastung schlecht oder sehr schlecht einschätzen. Der Saldo erhöhte sich binnen sechs Monaten von plus 11 auf plus 28. Eine Entwicklung erleichtert die Abstimmung von Fertigungsplanung, Materialeinsatz und Terminierung.
Kapazitätserweiterungen sollen Wachstum ermöglichen und Kostenrisiken wirksam begrenzen
Die Verteilung der Planungen unterstreicht den Vorrang produktiver Investitionen. Mehr als doppelt so viele Hersteller wollen Kapazitäten ausbauen wie reduzieren, nämlich 21 gegenüber 9 Prozent. Entsprechend beträgt der Investitionssaldo plus 12,3 Punkte. Beim Personal sowie bei Büro- und Verwaltungsflächen zeigen die Werte dagegen eine rückläufige Tendenz. Die Salden von minus 7,7 und minus 8,3 begrenzen den fixen Ressourcenaufbau. Unternehmen gewinnen dadurch Spielraum für zusätzliche Produktion, ohne ihre Kostenstruktur zu belasten.
Mehrheit erwartet Zuwächse, jedoch keinen erneuten Bauboom im Markt
Im Jahr 2027 rechnen Hersteller mehrheitlich mit einer Verbesserung ihrer Absatzlage. 55,4 Prozent erwarten wachsende Verkäufe, nur 7,4 Prozent einen Rückgang. Das erwartete Wachstum bleibt nach Einschätzung der Unternehmen moderat und erlaubt eine vorsichtige Planung. Für zusätzliche Nachfrage soll der Auslandsexport sorgen. Etwa zwei Drittel der Unternehmen planen, Vertriebswege und Absatzmärkte im Ausland auszubauen. Die Fertigung wird nicht verlagert: 54 Prozent sehen keine Änderung ihrer Auslandsproduktion vor. Deutschland bleibt Produktionszentrum.
Serienfertigung schafft neue Möglichkeiten für Planung, Vertrieb und Partnerschaften
Für Unternehmen der Bauindustrie bieten serielle Systeme die Möglichkeit, technische Standards mit einer aktiveren Projektbearbeitung zu verbinden. Der Stellenwert ist unterschiedlich: Knapp dreißig Prozent der Hersteller sehen eine hohe oder sehr hohe Bedeutung, etwa ein Viertel eine mittlere. Vier von fünf betroffenen Firmen setzen bereits konkrete Maßnahmen um. Sie passen Bauteile und Produktlinien an, wirken früher an Planung und Entwicklung mit, bündeln Leistungen und suchen strategische Partner und stärken Kundenbindung.
Für Hersteller liegt der zentrale Befund in der Kombination aus stabilerer Gegenwart und vorsichtigen Zukunftsperspektiven. Die Erholung der Genehmigungen im Wohnungsbau verbessert den Absatzrahmen, während Fertigteilangebote zusätzliche Wachstumsfelder erschließen. Gute Auslastungswerte erleichtern es, vorhandene Ressourcen effizient einzusetzen und Investitionen auf relevante Engpässe zu beschränken. Da der Nichtwohnbau schwach bleibt, gewinnen Diversifizierung und Vertrieb außerhalb Deutschlands an Gewicht. Serielle Systeme unterstützen zudem standardisierte Abläufe, planbare Qualität und langfristige Kundenbeziehungen im Markt.